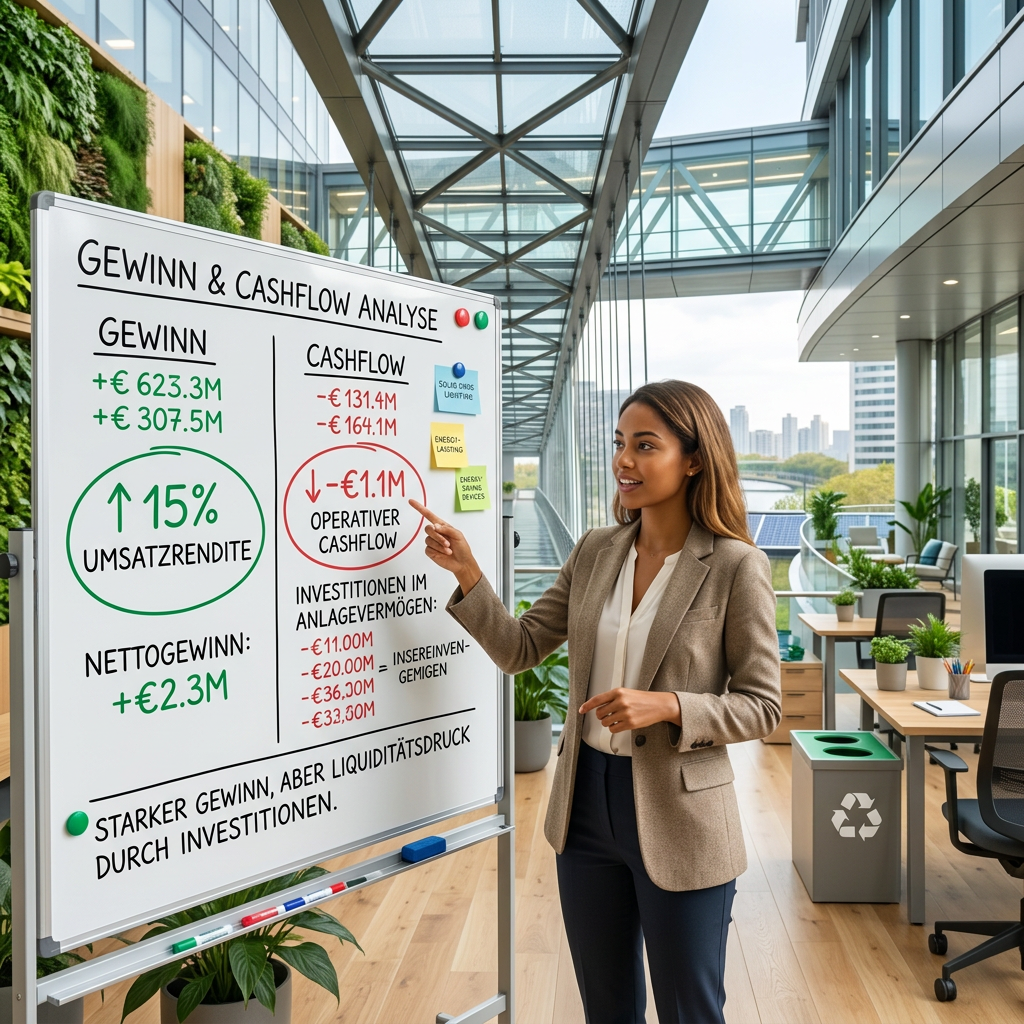
Profitabel – aber trotzdem nicht finanzierbar
„Unser Unternehmen verdient gutes Geld. Warum bekommen wir trotzdem nicht die gewünschte Finanzierung?“
Diese Frage höre ich immer wieder von Unternehmern.
Die Antwort ist einfach – aber für viele überraschend:
Gewinn allein macht ein Unternehmen noch nicht finanzierungsfähig.
EBITDA ist nicht Cashflow
Ein Unternehmen kann beispielsweise 500.000 Euro EBITDA erwirtschaften und trotzdem Schwierigkeiten haben, zusätzliche Kredite aufzunehmen.
Warum?
Weil zwischen Gewinn und tatsächlich verfügbarem Cash mehrere Faktoren liegen:
- steigendes Working Capital
- notwendige Investitionen
- bestehende Kreditrückzahlungen
- hohe Verschuldung
- fehlende Sicherheiten
- schwankende Cashflows.
Gerade bei stark wachsenden Unternehmen entsteht ein paradoxes Problem:
Je schneller das Unternehmen wächst, desto mehr Kapital kann es benötigen.
Neue Aufträge müssen finanziert werden, bevor die daraus entstehenden Umsätze und Gewinne als Liquidität zur Verfügung stehen.
Die Bank finanziert nicht den Gewinn – sie finanziert die Tragfähigkeit
Bei einer Finanzierungsentscheidung betrachtet die Bank deshalb nicht nur das Ergebnis.
Entscheidend ist unter anderem:
Wie viel Cashflow steht für den Kapitaldienst zur Verfügung?
Wie hoch ist die bestehende Verschuldung?
Welche Sicherheiten sind vorhanden?
Wie robust ist das Geschäftsmodell auch bei einer schlechteren Entwicklung?
Und schließlich:
Passt die gewünschte Finanzierung zur Kapitalstruktur des Unternehmens?
Was tun, wenn die Bank nicht ausreichend finanziert?
Dann muss nicht zwangsläufig das Wachstum oder die Investition aufgegeben werden.
Eine Möglichkeit kann sein, die Kapitalstruktur zu verändern und unterschiedliche Kapitalquellen zu kombinieren:
Bankfinanzierung + Eigenkapital
Bankfinanzierung + Stille Beteiligung
Welche Lösung sinnvoll ist, hängt von der konkreten Situation und den Zielen der Gesellschafter ab.
Die entscheidende Frage lautet daher nicht:
„Wie viel Gewinn macht mein Unternehmen?“
Sondern:
„Welche Kapitalstruktur kann mein Unternehmen nachhaltig tragen?“
Genau hier setzt Smart Capital an.
Als Trusted Capital Advisor unterstütze ich Unternehmer bei Finanzierungssituationen, in denen die klassische Finanzierung an ihre Grenzen kommt.
Profitabel zu sein ist eine gute Voraussetzung. Die richtige Kapitalstruktur entscheidet darüber, ob daraus auch finanzierbares Wachstum wird.
Nächster Artikel
Die Finanzierungslücke – wenn die Bank 70 % finanziert.
Wie Unternehmer die verbleibende Finanzierung sinnvoll strukturieren können.

